El testamento ológrafo

El Testamento ológrafo (de puño y letra) es efectivo y válido en todo el territorio común. Se halla contemplado y regulado en el Código Civil en sus artículos 688 a 693.

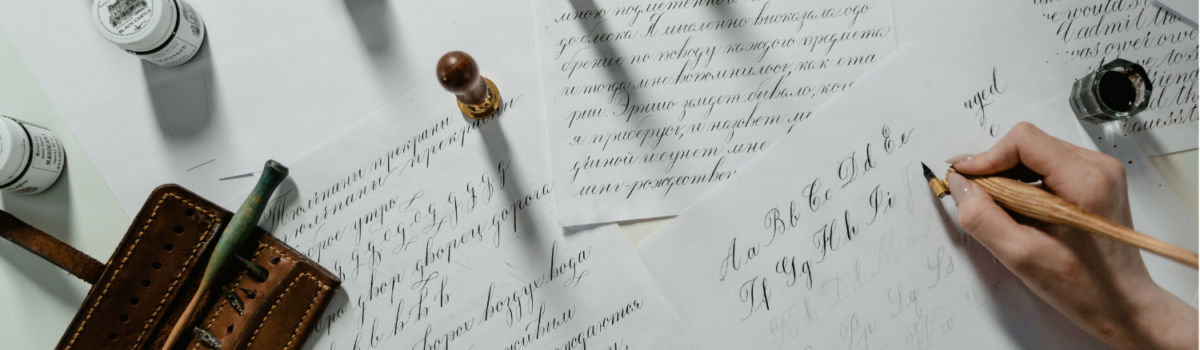
A diferencia del testamento tradicional, el testamento ológrafo puedes realizarlo desde casa o en cualquier lugar, por ejemplo, el hospital, y debe estar escrito de puño y letra en cualquier tipo de papel, allí se plasman las últimas voluntades del testador expresando la fecha, el día, el mes, el año y se firma el documento.

Bajo esta premisa te explicaremos el procedimiento al completo:

1.-Se necesita papel y boli.

2.-Se debe de redactar de puño y letra por el testador, sin palabras tachadas o escritas entre renglones.

3.-Debe expresar la fecha, esto es día, mes y año de otorgamiento teniendo en cuenta los siguientes aspectos:

  • Da igual que la fecha se ponga al comienzo o al final del testamento
  • Tampoco importa se la fecha se señala por referencia, por ejemplo, diciendo «el día de Reyes»
  • Si la fecha es falsa dará lugar a la nulidad del testamento

4.-Ha de ser firmado a mano también.

¿Cuánto tiempo tengo para validar un testamento ológrafo?

Se otorga un plazo de 5 años desde el fallecimiento para protocolizar el documento y es probable que el notario, realice varias comprobaciones para validar este tipo de testamento.

La persona que tenga en su poder el testamento ológrafo deberá presentarlo ante notario en el plazo de 10 días desde que tuvo conocimiento del fallecimiento del testador.

¿Qué pasa si no hago correctamente el testamento?

Aún a pesar de lo fácil que puede resultar realizar el manuscrito de puño y letra, es importante poder tener un asesoramiento especializado para la elaboración del testamento ológrafo, puesto que de haber algún error, o faltar algún dato podría llevar a que una cláusula se considerase ó incluso dejar de tener validez.

¿En qué situaciones es recomendable hacer un testamento a mano?

El testamento ológrafo es un testamento que tiene como ventaja la facilidad y rapidez en su confección y/o redacción.

El testamento ológrafo es muy utilizado en situaciones de emergencia, catástrofe, guerra o fallecimiento inminente del testador y que no tenga la posibilidad de acudir a un notario o que el notario no pueda acudir donde esté el testador. Por ejemplo, como está ocurriendo con ocasión de la pandemia del COVID-19.

Debido a la pandemia el testador ingresado en un hospital no puede acudir a un notario, pero tampoco un notario puede acudir al hospital para que la persona ingresada pueda testar, porque puede encontrarse en la UVI o aislado. Por este motivo, si la persona ingresada quiere testar, el testamento ológrafo es la figura de derecho privado establecido en nuestro Código Civil, para que pueda dejar por escrito su ultima voluntad.

En la situación actual de estado de alarma en la que nos encontramos en España, este tipo de testamento es la mejor solución ante la dificultad de acudir a una notaría o que el notario se desplace, para ello en Perea Abogados, líderes en España en la especialidad, hemos habilitado el servicio de tramitación de testamento ológrafo online sin notario, que gracias a internet y a las nuevas tecnologías permitirá a nuestros abogados guiarte en la realización del mismo.

Esperamos haberte ayudado.

Para cualquier consulta adicional sobre testamentos y herencias, no dudes en ponerte en contacto con nosotros en nuestro teléfono 915 748 139 ó 626 125 436 o por email a madrid@perea-abogados.com

También puedes seguirnos en nuestras redes sociales para mantenerte informado!
Leer más...

Nuda propiedad: ¿Qué es? y ¿Cómo funciona?

¿Cómo funciona la venta con nuda propiedad?

El negocio de la nuda propiedad puede ser la solución para ambas partes partícipes en él. Básicamente, se trata de vender tu propiedad a un precio considerablemente menor al valor de mercado, pero con el derecho de vivir en ella hasta el día de tu muerte.

Bases legales para comprender el negocio de la nuda propiedad

Cuando adquirimos una propiedad, nos hacemos con el pleno dominio de ella. Esto implica la conjunción del usufructo vitalicio y de la nuda propiedad. En cambio, cuando vendemos solamente la nuda propiedad, estamos reservándonos el usufructo vitalicio para nosotros.

Se entiende como nuda propiedad al derecho que se posee sobre un bien material. La particularidad es que la nuda propiedad no le brinda a la persona la posesión de dicho bien, puesto que quien vendió se ha reservado el usufructo. Por lo tanto, quien vende puede hacer uso del bien hasta que el usufructo llegue a su fin.

Es posible establecer un tiempo máximo de usufructo o bien reservárselo de forma vitalicia.

Particularidades de la venta de la nuda propiedad

  • El dinero se recibe de inmediato: como vendedor de una nuda propiedad, recibes el importe total correspondiente al valor pactado por la cesión. Dicho dinero es entregado de una sola vez, con lo que te habilita a empezar a hacer uso del dinero al tiempo que sigues viviendo en la propiedad.
  • El usufructuario se reserva el derecho de uso y disfrute total de la vivienda: la venta de la nuda propiedad tiene lugar dentro de todas las garantías legales necesarias para que conserves el uso de la propiedad hasta el momento pactado para su finalización. Para que cuentes con el aval legal, se realiza con escritura ante notario, la cual posteriormente se registra.
  • El usufructuario puede alquilar la vivienda: una particularidad que no todos conocen acerca de la venta de la nuda propiedad es que quien vende, es decir quien se queda con el usufructo, conserva el derecho de alquilarle la propiedad a otra persona. Además, el importe de la renta irá totalmente para él. 
  • El usufructuario puede vender el usufructo a otra persona: otro de los aspectos que suelen permanecer desconocidos acerca de esta clase de transacción es que la persona que vende, puede a su vez venderle el usufructo a una tercera parte. Esta es una buena forma de obtener un segundo ingreso si es que se tiene dónde vivir, ya que el dinero pasa a ser íntegramente de la parte vendedora, no debiendo cederse ninguna parte de él al inversor inicial.
  • El arrendamiento y el usufructo cesan con el fallecimiento del usufructuario que vendió al inversor: tanto en el caso del arrendamiento como en el de la venta del usufructo que explicamos en los supuestos anteriores, el arreglo cesa cuando el derecho de usufructo de quien vendió llega a su fin, ya sea por su fallecimiento o porque se llega a la fecha estipulada para tal efecto en el contrato de compraventa.
  • Los gastos pasan a dividirse entre el usufructuario y el inversor: como parte vendedora de la nuda propiedad, pasarás a tener menos gastos por la vivienda, ya que el inversor se hará cargo de los gastos por derramas extraordinarias y del IBI a partir del momento de la firma de la compraventa. Solo te quedaría encargarte de pagar los servicios, tales como luz, agua y gas).
  • Puedes realizar obras que no afecten la estructura del inmueble: si quieres revestir, pintar o renovar el baño y la cocina, podrás hacerlo sin problema alguno. Lo único que no se permite en este formato de venta es afectar la estructura del inmueble, tal como derribar una pared, agregar un dormitorio u obras similares.

Ventajas de vender la nuda propiedad

  • Recibir dinero sin mudarte: esta es una excelente opción para personas jubiladas, quienes podrán hacerse con la liquidez necesaria para afrontar gastos médicos o incluso para adaptar la vivienda a una movilidad limitada. Si a esto le sumamos que no debes mudarte, se incrementa la calidad de vida, con lo cual se logra el cometido de vivir mejor y por una mayor cantidad de tiempo.
  • Comprar una propiedad a un precio mucho más bajo que el del mercado: para el inversor, comprar una nuda propiedad representa una gran ventaja con respecto al precio. El porcentaje de ahorro puede llegar a ser del 40% o del 50%. Por lo tanto, realiza una inversión a largo plazo a un precio muy conveniente. 
  • Beneficios fiscales: al no tributar en la Declaración de Renta, la venta de la nuda propiedad ofrece muy interesantes beneficios fiscales. En caso de que el importe se reciba en rentas mensuales, el 92% de las percepciones estarán exentas de impuestos, por lo que también representa un importante beneficio al respecto.

Esperamos haberte ayudado.

Para cualquier consulta adicional sobre herencias y testamentos, no dudes en ponerte en contacto con nosotros en nuestro teléfono 915 748 139 ó 626 125 436 o por email a madrid@perea-abogados.com

También puedes seguirnos en nuestras redes sociales para mantenerte informado!
Leer más...

Incapacidad para trabajar: ¿cuándo solicitarla?

El Derecho protege a aquellas personas que no se pueden valer por sí mismas o que poseen facultades incapacitantes para desempeñarse en el ámbito laboral. Sin embargo, es conveniente saber que no toda condición médica habilita a la obtención de la mencionada incapacitación.

Para comenzar, resaltamos que la incapacitación médica no es proporcional a la gravedad de la enfermedad, sino que corresponde a la imposibilidad de llevar a cabo las tareas inherentes del puesto de trabajo habitual.

Veamos cuáles son los tipos de incapacidad para trabajar existentes y los supuestos en los que una persona se puede amparar para solicitarla.

Tipos de incapacidad médica

La incapacidad médica se divide en dos grandes grupos: temporal y permanente. Se determinará otorgar una u otra dependiendo del alcance de la enfermedad o incapacidad.

  • Incapacidad temporal: cuenta con una duración máxima de doce meses y se puede prorrogar por seis meses más. Cuando se trata de una enfermedad profesional, el período máximo es de seis meses, también prorrogables otros seis. Al final de este período, este tipo de incapacidad cuenta con dos resultados posibles: alta médica o incapacidad permanente. Por otra parte, cuando se declara esta incapacidad, se suspende el contrato laboral y el trabajador recibe asistencia sanitaria y, en caso de enfermedades laborales, una prestación económica que oscila entre el 60% y el 75% de la base reguladora.
  • Incapacidad permanente: es el resultado de la incapacidad temporal cuando esta no recibe el alta médica por parte del Instituto Nacional de Seguridad Social. Si al finalizar el período máximo de la incapacidad temporal, se evalúa que la persona continúa sin poder realizar las tareas inherentes a su cargo, entonces se le otorga la incapacidad permanente.

Grados de la incapacidad permanente según su alcance

De acuerdo al grado en el que la persona se ve imposibilitada de llevar adelante sus tareas, existen tres tipos de incapacidad permanente: parcial, total y absoluta.

  • Incapacidad permanente parcial: se decide por esta categoría cuando la disminución en la capacidad de rendimiento es de un mínimo del 33%. De esta manera, la persona no se ve completamente imposibilitada de seguir con sus tareas habituales, sino que simplemente se produce una merma en su rendimiento y se recibe una prestación que consiste en el pago de veinticuatro mensualidades. Este pago se realiza una única vez.
  • Incapacidad permanente total: esta incapacidad marca un punto medio en la vida laboral de la persona, ya que su condición no le permite continuar trabajando en su profesión habitual, pero sí podrá desempeñarse en otra. La persona recibirá una prestación que corresponde al 55% de la base reguladora. Dado que se puede desempeñar en otro trabajo, estará habilitado para trabajar en otra profesión que no sea aquella por la que está recibiendo la prestación y, por ende, percibir el sueldo correspondiente sin que ello afecte la prestación que recibe.
  • Incapacidad permanente absoluta: se dictamina esta clase de incapacidad cuando la persona no puede desempeñarse en profesión o puesto de trabajo alguno debido a su condición de salud. Se estipula que la persona reciba una pensión de por vida correspondiente al 100% del salario bruto que se encontraba cobrando al momento de producirse el cese laboral por la incapacidad. A su vez, la persona puede llevar a cabo ciertas actividades remuneradas, siempre y cuando sean compatibles con su estado de incapacidad.

Requisitos para obtener la incapacitación médica

Incapacidad permanente parcial

  • No contar con la edad jubilatoria
  • Contar con el alta en la seguridad social o encontrarse en una situación de asimilado al alta
  • Si es una enfermedad común, deberá cubrirse previamente un período de cotización de mil
    ochocientos días en el marco de los diez años anteriores a solicitar la incapacidad temporal que posteriormente lleve a la incapacidad permanente.

Incapacidad permanente total

  • No contar con la edad jubilatoria
  • Contar con el alta en la seguridad social o estar en una situación de asimilado al alta
  • Las personas menores de 31 años que soliciten la incapacidad por enfermedad común, deberán acreditar un período cotizado correspondiente a un tercio del tiempo transcurrido entre el momento en que cumplieron los dieciséis años hasta el momento en que se produce la incapacidad.
  • Los mayores de 31 años necesitarán acreditar un período de cotización de mínimo cinco años y un requisito específico ocurrido en los últimos diez años.

Incapacidad permanente absoluta

  • No contar con la edad jubilatoria
  • Contar con el alta en la seguridad social o encontrarse en una situación de asimilado al alta
  • Los menores de 31 años tendrán que acreditar un período cotizado correspondiente
    a un tercio entre el momento en que cumplieron dieciséis años y aquel en el que
    se produce la incapacidad.
  • Los mayores de 31 años tendrán que contar con un período de cotización total de cinco años como mínimo y un requisito específico en los últimos diez años.

En todos los casos, a los trabajadores a tiempo parcial se les realizará un coeficiente general de parcialidad para determinar si les corresponde o no la prestación.

Esperamos haberte ayudado.

Para cualquier consulta adicional sobre baja laboral y prestaciones, no dudes en ponerte en contacto con nosotros en nuestro teléfono 915 748 139 ó 626 125 436 o por email a madrid@perea-abogados.com

También puedes seguirnos en nuestras redes sociales para mantenerte informado!
Consecuencias del concurso de acreedores

Como ya sabes, el concurso de acreedores se ha convertido en una segunda oportunidad para el deudor, con el objeto de satisfacer las deudas que haya contraído por medio de un plan de pago con sus acreedores.

Es así como los acreedores con el fin de recuperar sus créditos, inician el procedimiento concursal o se adhieren a la solicitud realizada previamente por el deudor que no se encuentra en capacidad de cumplir, generándose ciertos efectos o consecuencias de naturaleza positiva o negativa, no solo para el deudor y los acreedores sino también a terceros; entre los que se pueden mencionar:

Para la Sociedad:

1.- Es una forma de minimizar el impacto social permitiendo recolocar los trabajadores de una empresa que se encuentra insolvente, así como mantener los puestos de trabajos.

2.- Le otorga una oportunidad a la empresa insolvente para que realice un plan de pago de sus deudas pudiendo continuar con su actividad.

3.- Es una posibilidad para la empresa de mantener la continuidad laboral de sus empleados mientras consigue la liquidez que necesita para el pago de las deudas vencidas, previa coordinación de los intereses crediticios, laborales y empresariales.

 4.- Posibilidad de liquidar el patrimonio del deudor si las circunstancias planteadas no son viables para la recuperación a plazo de los créditos vencidos.

5.- Paralización de ejecuciones de embargos que afectan el patrimonio de la sociedad, así como las prohibiciones de la venta de bienes y derechos. Asimismo se suspenden los intereses crediticios y se abre una vía a través del Juzgado de lo Mercantil para buscar un convenio con los acreedores.

6.- La empresa podrá poner fin a su angustiosa situación económica de una forma legal y sin que tener que afrontar con el patrimonio personal de los socios (en el caso de sociedades limitadas o anónimas, por ejemplo) el pago de las deudas.

8.- Se logra paralizar todas las demandas interpuestas por los acreedores, y que no se admitan más. Además, se evita el desahucio, y no se devengarán intereses.

Para el Deudor:

1.- Un elemento importante a tener en cuenta es, que si la solicitud para el concurso es presentada de manera voluntaria por el deudor, el mismo mantendrá la administración sobre sus bienes, caso contrario, serán los acreedores quien por medio de un administrador que se elegirá, administren los bienes en cuestión.

2.- Al perderse las facultades de administración de sus bienes, tendrá que estar debidamente autorizado por el administrador concursal para disponer de los mismos, pudiendo incluso ser suspendida tal facultad al ser sustituido por la administración concursal realizando todos los actos de disposición y administración que considere convenientes para el interés del concurso.

3.- La responsabilidad concursal puede extenderse a los administradores, liquidadores, apoderados y algunos socios. Como responsables, estas personas verán afectado su patrimonio, pero también podrán ser inhabilitadas.

4.- El Juez podrá imponer sanciones económicas e inhabilitaciones, incluso de carácter penal a los socios y administradores, liquidadores y apoderados al momento de dirimir las responsabilidades de cada uno en la administración de los bienes.

5.- El Juez podrá imponer la satisfacción de las deudas de la empresa, con el patrimonio personal de los administradores sociales encontrados como culpables por su actuación maliciosa e irresponsable dentro de la organización que conlleve al concurso de acreedores.

6.- Durante el tiempo que perdure el concurso de acreedores, los propietarios de la empresa tendrán limitado su poder e influencia al no disponer con total libertad del patrimonio de la sociedad, quedando supeditados al veredicto del administrador concursal.

Para los Acreedores:

1.- Si los acreedores liquidaran automáticamente el patrimonio del deudor, lo más probable es que solo pudieran recuperar una pequeña parte de sus créditos, terminando con la actividad empresarial y con los empleos de los trabajadores.

2.- Si se toma a tiempo y las negociaciones son fructíferas, puede durar un par de meses. Sin embargo, cuando el concurso presenta cierta complejidad podría alargarse varios años.

3.- Los acreedores tienen más posibilidades de cobrar sus créditos.

Para los Trabajadores:

1.- El trabajador va a sufrir también las consecuencias de un concurso de acreedores si se le debía dinero de nóminas anteriores, dependerá del resultado de la liquidación de la empresa el poder cobrarlo o no, ya que seguramente sea el último en tener derecho a cobro por detrás de Administración pública, proveedores y entidades bancarias.

2.- En el caso de cierre de la empresa, se quedará en el paro ya que será despedido de manera objetiva con la correspondiente indemnización.

3.- Si la empresa lograse sobrevivir al concurso habría que revisar el convenio ya que es posible que este contemple reducciones salariales, algún ERE de reducción de jornada, o incluso despidos.

En definitiva, el concurso de acreedores constituye una manera para intentar salvar una situación de insolvencia, pero que arrastra con ella una cantidad de consecuencias tanto positivas como negativas para los involucrados en el proceso; con garantías jurídicas y que sigue un cauce marcado por Ley.

Esperamos haberte ayudado.

Para cualquier consulta adicional sobre concursos de acreedores y quiebras, no dudes en ponerte en contacto con nosotros en nuestro teléfono 915 748 139 ó 626 125 436 o por email a madrid@perea-abogados.com

También puedes seguirnos en nuestras redes sociales para mantenerte informado!
¿Qué es un contrato de arras?

¿Qué es un contrato de arras?

También denominado como señal, no es más que un compromiso que asumen las partes en el cual se comprometen a comprar y vender el inmueble objeto de compraventa.

Es un documento privado que funge como un pacto, y que es previo al contrato formal de compraventa, el cual se realiza con el fin de reservar el piso a comprar por parte del vendedor y a mantenerse el precio de la venta.

No obstante, los pactos de arras no son todos iguales ni tienen las mismas consecuencias en caso de cumplimiento o no del mismo.

¿Cuántos contratos de arras existen?

Existen tres formas de arras o contratos de señal, que dependerán del tipo de negociación que se realizará, los cuales son:

1.- Arras Confirmatorias

Acuerdo que realizan las partes donde el comprador entrega una cantidad de dinero como anticipo al total del bien que va a adquirir, en señal de que pagará la totalidad de su precio en el tiempo y forma convenidos.

Las partes no podrán disolver este pacto, so pena de ser considerado como incumplimiento del contrato, en cuyo caso la parte que decide no continuar tendrá que indemnizar por los daños y perjuicios causados a la otra parte.

2.- Arras Penales

Las partes entregan una cantidad de dinero como garantía al cumplimiento de la voluntad de adquirir el bien objeto de la negociación en las condicione establecidas.

A diferencia de las arras confirmatorias, el incumplimiento de este tipo de convenios, tiene la consecuencia de recibir el vendedor el dinero que se entregó en garantía.

En el caso que fuere el vendedor quien ya no quiere vender, entonces deberá entregar de forma duplicada la cantidad de dinero que recibió en arras.

3.- Arras Penitenciales

Suelen establecerse como cláusula dentro del contrato de compraventa.

Consiste en poder desistir de continuar con la negociación y en consecuencia resolver el contrato con la pérdida o devolución duplicada, según corresponda.

Si no se establece dentro del contrato, se entenderán que estas arras son confirmatorias, por lo cual su incumplimiento tendrá los efectos ya anteriormente descritos.

¿Qué elementos debe tener el contrato de arras?

1- Datos personales de la parte vendedora y compradora

2- Descripción e identificación del inmueble

3- Precio final de la compra y forma de pago

4- Cantidad de dinero de la señal o anticipo que se descontara del precio final

5- Tiempo máximo para la formalización del contrato de compraventa 

6- Compromiso de firma del contrato mediante escritura pública

7- Distribución de los posibles gastos de la compraventa

8- Firma del comprador y el vendedor.

En dicho contrato debe figurar el más mínimo detalle de cada punto acordado entre el vendedor y el comprador.

¿Qué ocurre si no se cumple con el contrato de arras?

La ley establece en estos casos que cuando la venta no se lleva a cabo dentro del plazo estipulado, en el contrato de forma automática se liberan ambas partes de cualquier compromiso contraído, además  que el responsable de la demora pierde el importe de la señal  (las arras), sin que sean relevantes las circunstancias que hayan impedido que se llevara a cabo la operación.

¿Cuáles son las penalizaciones que impone la ley?

Conforme a lo establecido en el artículo 1454 del Código Civil español, la ley penaliza a quien incumpla con el pacto de arras o señal resolviendo el contrato. En este caso, si fue a voluntad del comprador perderá las arras que haya dado en garantía, y si es motivado al vendedor tendrá que devolverlas duplicadas considerada como una indemnización.

¿Es obligatoria la firma de un contrato de arras?

No, puedes acudir sin ningún problema ante el notario al momento de materializar la compraventa definitiva, el contrato de arras se firmará solamente para aquellos casos donde por las condiciones de la negociación, sea necesaria una garantía para preservar los acuerdos de la compra venta, como es el precio y la entrega del bien.

Esperamos haberte ayudado.

Si quieres que revisemos un contrato antes de firmarlo, no dudes en ponerte en contacto con nosotros en nuestro teléfono 915 748 139 ó 626 125 436 o por email a madrid@perea-abogados.com

También puedes seguirnos en nuestras redes sociales para mantenerte informado!

Leer más...
¿Hablamos?